Rabu, 06 Januari 2016

Beberapa Orang yang Tidak akan Sukses dalam sebuah perusahaan

Sukses di tempat kerja merupakan keinginan semua karyawan, apalagi jika diberi kesempatan yang luas untuk menduduki jabatan yang tertinggi. Namun hal itu tidak mudah untuk dicapai karena diperlukan banyak hal yang harus dikuasai dan dijalankan baik pada diri sendiri maupun bersama rekan, bawahan dan atasan.

Berikut Beberapa  Orang yang Tidak akan Sukses dalam sebuah perusahaan:

1. Orang yang mudah tertipu

Yakin pada perusahaan itu boleh saja, namun berhati-hatilah janganlah terlalu gampang yakin pada segalanya. Saat pimpinan kantor menyampaikan suatu hal yang mungkin saja Anda sendiri tahu bahwa argumen ini sangatlah dibuat-buat jadi sebaiknya tidak untuk diam saja serta menerimanya. Umpamanya, “Anda tak memperoleh promosi di th. ini, namun pasti di th. depan. ”

Anda bisa saja kok untuk sedikit bernegosiasi dengan hal semacam ini. Ibaratnya, sama dengan waktu Anda beli mobil tanpa ada menawar. Bila Anda berupaya untuk keluar dari dealer jadi si penjual pasti berikan potongan harga untuk Anda. Dalam pekerjaan hal semacam ini juga berlaku.

Dengan beragam perkataan ini, perusahaan sesungguhnya mau bernegosiasi dengan Anda. Maksudnya yaitu mereka mau mendorong Anda untuk bekerja tambah baik serta bikin Anda bertahan di perusahaan itu, namun di segi lain mereka mau menghemat duit perusahaan, menahan kenaikan upah, promosi jabatan. Bila telah begini, janganlah cuma menerimanya saja, Anda mesti memperjuangkan hak Anda.

2. Grupthinker

Grupthinker atau beberapa pemikir kolot yang berkelompok yaitu permasalahan psikologis yang merajalela ditempat kerja. Makin lama Anda bekerja di suatu perusahaan jadi populasinya bakal makin besar. Pada akhirnya terbentuk himpunan karyawan senior yang kurang mawas dengan perubahan diluar. Sangatlah gampang lihat jenis orang seperti ini, terlebih bila Anda yaitu orang baru di kantor. Grupthinker ini umumnya duduk bergerombol berbarengan serta bercakap dan mengungkap beberapa hal aneh, serta senantiasa mengeluh tiap-tiap ada pekerjaan atau hal baru yang diaplikasikan di kantor. Bila temukan hal seperti ini, baiknya Anda jauhi serta janganlah berhimpun dengan grup ini. Grup ini bakal mengganggu karir serta bikin Anda malah jadi bodoh.

3. Orang yang penakut

Seperti umum, orang bakal lakukan hal konyol saat mereka takut. Beberapa orang seperti inilah yang bakal mengakibatkan permasalahan serius ditempat kerja. Umpamanya saat mereka takut dipecat, jadi saat kantor temukan suatu kekeliruan dalam pekerjaan tim, janganlah kaget bila ia bakal menumpukan seluruhnya kekeliruan pada Anda. Orang seperti ini bakal senantiasa mencari aman untuk posisinya sendiri sekalipun mereka mesti mengorbankan Anda.

4. Orang yang apatis

Sesekali mengambil cuti kerja pasti tidak permasalahan. Tetapi, tidak dimungkiri bila ada saja rekan kerja yang sirik dengan saat cuti Anda ini. Terlebih bila dia tahu-tahu senantiasa menghubungi Anda untuk permasalahan pekerjaan atau malah jadi menyindir Anda lantaran bersenang-senang, sesaat mereka mesti berusaha keras waktu Anda cuti. Menjengkelkan pasti!orang apatis juga kerap tunjukkan sikap egois

5. pecundang yang selalu berfikiran negatif

Setiap saat Anda sukses dalam pekerjaan atau memperoleh pujian dari si bos, pasti ada saja rekanan kerja yang sirik dengan hal semacam ini.

Seseorang pecundang bakal memikirkan bahwa Anda dapat memperolehnya lewat cara yg tidak baik, atau lantaran ada support dari seorang yang mempunyai posisi kuat, atau buruknya, ia memikirkan ini cuma keberuntungan semata.
Anda memanglah tidak dapat hentikan atau merubah pikiran beberapa orang seperti ini. Hanya satu melawan si pecundang yaitu dengan memberikannya beragam surprise dengan kesuksesan Anda yang paling baik setiap saat. Ini bakal menyingkirkan si pecundang, satu per satu sekalian tingkatkan nilai di mata bos serta tingkatkan penghargaan pada diri sendiri. ilmu komputer perkantoran

6. Orang yang suka mohon maaf

Apakah salah mohon maaf? Pasti tak salah sepanjang Anda memang sungguh-sungguh telah lakukan suatu hal yang salah. Tetapi saat tidak lakukan kekeliruan apa gunanya mohon maaf?

Semoga anda bukan salah satu orang tersebut.

Sistem Pengendalian Intern dalam Sistem Informasi Akuntansi

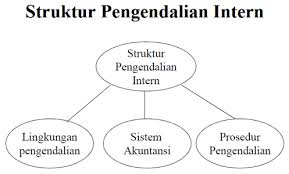
Sistem Pengendalian Intern merupakan istilah yang telah umum dan banyak digunakan berbagai kepentingan. Istilah Pengendalian intern diambil dari terjemahan istilah “Internal Control” meskipun demikian penulis menterjemahkan sebagai pengawasan intern, untuk istilah tersebut hal ini tidaklah menjadi masalah karena tidak mengurangi pengertian Sistem Pengendalian Intern secara umum.
Sebagaimana diketahui bahwa definisi Pengendalian Intern yang dikemukakan commite on Auditing Procedur American Institute of Carified Public Accountant (ICPA) adalah sebagai beirkut :


Pengendalian intern mencakup rencana organisasi dan semua metode serta tindakan yang telah digunakan dalam perusahaan untuk mengamankan aktivanya, mengecek kecermatan dan keandalan dari data akuntansinya, memajukan efisiensi operasi, dan mendorong ketaatan pada kebijaksanaan-kebijaksanaan yang telah ditetapkan pimpinan (James 1997:155).

Kemudian D. Hartanto memberikan penjelasan tentang Pengendalian Intern dengan membedakan kedalam arti yang sempit dan dalam arti luas secara lengkap disebutkan :
Dalam arti sempit : Pengendalian Intern disamakan dengan “Internal Check” yang merupakan prosedur-prosedur mekanisme untuk memeriksa ketelitian dari data-data administrasi, seperti mencocokkan penjumlahan Horizontal dengan penjumlahan Vertikal.

Dalam arti luas: Pengendalian Intern dapat disamakan dengan “Manajemen Control”, yaitu suatu sistem yang meliputi semua cara-cara yang digunakan oleh pimpinan perusahaan untuk mengawasi/mengendalikan perusahaan. Dalam pengertian Pengendalian Intern meliputi : Struktur Organisasi, formulir-formulir dan prosedur pembukuan dan laporan (Administrasi), budget dan standart pemeriksaan intern dan sebagainya. (Hartanto, 1997 : 51).

Tujuan Pengendalian Intern

Pengendalian Intern yang diciptakan dalam suatu perusahaan harus mempunyai beberapa tujuan. Sesuai dengan definisi yang dikemukakan AICPA tersebut diatas, maka dapatlah dirumuskan tujuan dari Pengendalian Intern yaitu :
a. Menjaga keamanan harta milik perusahaan.
b. Memeriksa ketelitian dan kebenaran data akuntansi.
c. Memajukan efisiensi operasi perusahaan.
d. Membantu menjaga kebijaksanaan manajemen yang telah ditetapkan lebih dahulu untuk dipatuhi. (Zaki, 1999:14).

 Pengendalian intern dalam Sistem Informasi Akuntansi Pembelian

Unsur-unsur pengendalian intern dalam siklus pembelian dirancang untuk mencapai tujuan pokok pengendalian akuntansi, yaitu menjaga kekayaan (persediaan) dan kewajiban perusahaan, menjamin ketelitian dan keandalan data akuntansi (utang, kas, persediaan). Untuk merancang unsur-unsur pengendalian akuntansi yang diterapkan dalam siklus pembelian, terdapat tiga unsur pokok yaitu :

a. Organisasi


  • Fungsi pembelian terpisah dari fungsi penerimaan barang.
  • Fungsi pembelian harus terpisah dengan fungsi akuntansi.
  • Fungsi penerimaan barang harus terpisah dengan fungsi penyimpanan barang.
  • Transaksi pembelian harus dilaksanakan oleh fungsi gudang, fungsi pembelian, penerimaan barang, pencatat utang, dan fungsi akuntansi yang lain.
  • Transaksi retur pembelian harus dilaksanakan oleh fungsi pembelian, penerimaan barang, pencatat utang, fungsi akuntansi yang lain.


b. Sistem otorisasi dan prosedur pencatatan


  • Surat permintaan pembelian otorisasi oleh fungsi gudang untuk barang digudang, atau oleh kepala fungsi yang bersangkutan untuk barang yang langsung dipakai.
  • Surat order pembelian diotorisasi oleh fungsi pembelian atau pejabat yang lebih tinggi.
  • Laporan penerimaan barang diotorisasi oleh fungsi penerimaan barang.
  • Bukti kas keluar oleh kepala fungsi pencatatan utang atau pejabat  yang lebih tinggi.
  • Memo debit untuk retur pembelian diotorisasi oleh fungsi pembelian.
  • Laporan pengiriman barang untuk retur pembelian diotorisasi oleh fungsi pengiriman barang.
  • Pencatatan terjadinya utang didasarkan atas bukti kas keluar yang didukung dengan surat order pembelian, laporan penerimaan barang, dan faktur dari pemasok.
  • Pencatatan berkurangnya utang karena retur pembelian didasarkan memo debit yang didukung dengan laporan pengiriman barang.
  • Pengurangan utang di dalam arsip bukti kas keluar yang belum dibayar dan pencatatan di dalam register bukti kas keluar diotorisasi oleh fungsi pencatat utang.
  • Pencatatan di dalam jurnal umum diotorisasi oleh fungsi pencatat jurnal.private online


c. Praktik yang sehat ;


  • Surat permintaan pembelian bernomor urut tercetak dan pemakaiannya dipertanggungjawabkan oleh fungsi gudang.
  • Surat order pembelian bernomor urut tercetak dan pemakaiannya dipertanggungjawabkan oleh fungsi pembelian.
  • Laporan penerimaan barang bernomor urut tercetak dan pemakaiannya dipertanggungjawabkan oleh fungsi penerimaan barang.
  • Memo debit untuk retur pembelian bernomor urut tercetak dan pemakaiannya dipertanggungjawabkan oleh fungsi pembelian.
  • Laporan penerimaan barang bernomor urut tercetak dan pemakaiannya dipertanggungjawabkan oleh fungsi pengiriman barang.
  • Pemasok dipilih berdasarkan jawaban penawaran harga bersaing dari berbagai pemasok.
  • Barang hanya diperiksa dan diterima oleh fungsi penerimaan barang jika fungsi ini telah menerima tembusan surat order pembelian dari fungsi pembelian.
  • Fungsi penerimaan barang melakukan pemeriksaan barang yang diterima dari pemasok dengan cara menghitung dan menginspeksi barang tersebut dan membandingkannya dengan tembusan surat order pembelian.
  • Terdapat pengecekan, syarat pembelian, dan ketelitian perkalian di dalam faktur dari pemasok sebelum faktur tersebut diproses untuk dibayar.
  • Catatan yang berfungsi sebagai buku pembantu utang secara periodik direkonsiliasi dengan rekening control utang di dalam buku besar.
  • Pembayaran faktur dilakukan sesuai dengan syarat pembayaran guna mencegah kehilangan kesempatan untuk memperoleh potongan tunai.
  • Bukti kas keluar beserta dokumen pendukungnya dicap “lunas” oleh fungsi pengeluaran kas setelah cek dikirimkan kepada pemasok. 


Selasa, 05 Januari 2016

Sistem Akuntansi Biaya

Pengertian Akuntansi biaya

Akuntansi biaya merupakan bagian yang integral dengan financial accounting.
Akuntansi biaya adalah salah satu cabang akuntansi yang merupakan alat
manajemen dalam memonitor dan merekam transaksi biaya secara sistematis, serta
menyajikannya informasi biaya dalam bentuk laporan biaya. Biaya (cost) berbeda
dengan beban (expense), cost adalah pengorbanan ekonomis yang dikeluarkan
untuk memperoleh barang dan jasa, sedangkan beban (expense) adalah expired cost
yaitu pengorbanan yang diperlukan atau dikeluarkan untuk merealisasi hasil, beban
ini dikaitkan dengan revenue pada periode yang berjalan. Pengorbanan yang tidak
ada hubungannya dengan perolehan aktiva, barang atau jasa dan juga tidak ada
hubungannya dengan realisasi hasil penjualan, maka tidak digolongkan sebagai cost
ataupun expense tetapi digolongkan sebagai loss.

 Manfaat Akuntansi Biaya

Tujuan atau manfaat akuntansi biaya adalah menyediakan salah satu
informasi yang diperlukan oleh manajemen dalam mengelola perusahaan, yaitu
untuk :
1. Perencanaan dan Pengendalian Laba. Akuntansi biaya menyediakan informasi
atau data biaya masa lalu yang diperlukan untuk menyusun perencanaan, dan
selanjutnya atas dasar perencanaan tersebut, biaya dapat dikendalikan dan
akhirnya pengendalian dapat dipakai sebagai umpan balik untuk perbaikan
dimasa yang akan datang.
2. Penentuan Harga Pokok Produk atau Jasa. Penetapan harga pokok akan dapat
membantu dalam : (a) penilaian persediaan baik persediaan barang jadi maupun
barang dalam proses, (b) penetapan harga jual terutama harga jual yang
didasarkan kontrak, walaupun tidak selamanya penentuan harga jual
berdasarkan harga pokok, (c) penetapan laba.
3. Pengambilan Keputusan oleh Manajemen.

Sistem Akuntansi Biaya

Sistem akuntansi biaya (cost system) dapat dikelompokkan menjadi dua
sistem yaitu :

1. Actual Cost System (Sistem Harga Pokok Sesungguhnya). Yaitu sistem
pembebanan harga pokok kepada produk atau pesanan yang dihasilkan sesuai
dengan harga pokok yang sesungguhnya dinikmati. Pada sistem ini, harga pokok
produksi baru dapat dihitung pada akhir periode setelah biaya sesungguhnya
dikumpulkan.

2. Standard Cost System (Sistem Harga Pokok Standar). Yaitu sistem pembebanan
harga pokok kepada produk atau pesanan yang dihasilkan sebesar harga pokok
yang telah ditentukan/ditaksir sebelum suatu produk atau pesanan dikerjakan.

Dokumen yang Digunakan

Dokumen yang digunakan dalam sistem pengawasan produksi adalah:

1.    Surat order produksi
Dokumen ini merupakan surar perinrah yang dikeluarkan oleh Departemen Produksi, yang ditujukan kepada bagian-bagian yang terkait dengan proses pengolahan produk untuk rnemproduksi sejumlah produk dengan spesifikasi, cara produksi, fasilitas produksi, dan jangka waktu seperti yang tercantum dalam surat order produksi tersebut.

2.    Daftar kebutuhan bahan
Dokumen ini merupakan daftar jenis dan kuantitas bahan baku yang diperlukan untuk memproduksi produk seperti yang tercantum  dalam  surat order produksi.

3.    Daftar kegiatan produksi
Dokumen ini merupakan daftar urutan jenis kegiatan dan fasilitas mesin yang diperlukan untuk memproduksi produk seperti yang tercantum dalam surat order produksi.

4.    Bukti Permintaan dan pengeluaran barang gudang
Dokumen ini Merupakan Formulir yang digunakan oleh fungsi produksi untuk meminta bahan baku dan bahan penolong untuk memproduksi produk yang tercantum dalam surat order produksi.

5.    Bukti Pengembalian Barang gudang
Dokumen ini merupakan formulir yang digunakan oleh fungsi produksi untuk mengembalikan bahan  baku dan bahan penolong ke fungsi gudang. pengembalian bahan ini umumnya disebabkan karena adanya sisa bahan baku dan bahan penolong yang tidak dipakai dalam proses produksi.

6.    Kartu Jam Kerja
Dokumen ini merupakan kartu untuk mencatat jam kerja tenaga kerja langsung yang dikonsumsi untuk memproduksi produk yang tercantum dalam surat order produksi.Komputer

Laporan produk selesai dibuat oleh fungsi produksi untuk memberitahukan selesainya produksi pesanan tertentu kepada fungsi perencanaan dan pengawan produksi,fungsi gudang,fungsi penjualan dan fungsi akuntansi persediaan.

Sistem Penggajian dan Pengupahan

 Pengertian Gaji dan Upah

Gaji dan upah merupakan bagian dari kompensasi-kompensasi yang paling besar yang diberikan perusahaan sebagai balas jasa kepada karyawannya. Dan bagi karyawan ini merupakan nilai hak dari prestasi mereka, juga sebagai motivator dalam bekerja.

Sedangkan bagi perusahaan jasa, gaji dan upah merupakan komponen biaya yang mempunyai dampak besar dalam mempengaruhi laba, sehingga harus terus menerus diawasi pengelolaannya.

Untuk dapat memahami lebih lanjut arti dari gaji dan upah perlu diketahui terlebih dahulu beberapa defenisi dari gaji dan upah menurut pendapat para ahli di bawah ini.


  • Niswonger (1999:446) mengemukakan bahwa:

Istilah gaji (salary) biasanya digunakan untuk pembayaran atas jasa manajerial, administratif, dan jasa-jasa yang sama. Tarif gaji biasanya diekspresikan dalam periode bulanan. Istilah upah (wages) biasanya digunakan untuk pembayaran kepada karyawan lapangan (pekerja kasar) baik yang terdidik maupun tidak terdidik. Tarif upah biasanya diekspresikan secara mingguan atau perjam.


  •  Mulyadi (2001:373) mengemukakan bahwa:

Gaji umumnya merupakan pembayaran atas penyerahan jasa yang dilakukan oleh karyawan yang mempunyai jenjang jabatan manajer, sedangkan upah umumnya merupakan pembayaran atas penyeraha jasa yang dilakukan oleh karyawan pelaksana (buruh). Umumnya gaji dibayarkan secara tetap perbulan, sedangkan upah dibayarkan berdasarkan hari kerja, jam kerja atau jumlah satuan produk yang di hasilkan.

Dari pendapat di atas, dapat disimpulkan bahwa gaji merupakan balas jasa yang diberikan kepada karyawan yang mempunyai ikatan kerja kuat secara berkala berdasarkan ketentuan yang berlaku di perusahaan dan sifatnya tetap. Sedangkan upah merupakan balas jasa yang di berikan kepada karyawan yang ikatan kerjanya kurang kuat berdasarkan waktu kerja setiap hari ataupun setiap minggu.


Pengertian Sistem Akuntansi Gaji dan Upah

Adanya sistem akuntansi yang memadai, menjadikan akuntan perusahaan dapat menyediakan informasi keuangan bagi setiap tingkatan manajemen, para pemilik atau pemegang saham, kreditur dan para pemakai laporan keuangan (stakeholder) lain yang dijadikan dasar pengambilan keputusan ekonomi. Sistem tersebut dapat digunakan oleh manajemen untuk merencanakan dan mengendalikan operasi perusahaan. Salah satu sistem yang dapat digunakan oleh manajemen perusahaan adalah sistem akuntansi gaji dan upah.

Untuk mengatasi adanya kesalahan dan penyimpangan dalam perhitungan dan pembayaran gaji dan upah maka perlu dibuat suatu sistem penggajian dan pengupahan. Sistem akuntansi gaji dan upah juga dirancang oleh perusahaan untuk memberikan gambaran yang jelas mengenai gaji dan upah karyawan sehingga mudah dipahami dan mudah digunakan.

Sistem penggajian terdiri dari jaringan prosedur berikut ini:
1.      Prosedur pencatatan waktu hadiri
2.      Prosedur pembuaton daftar gaji.
3.      Prosedur pembayaran gaji.
4.      Prosedur distribusi gaji.
Sistem pengupahan terdiri dari jaringan prosedur berikut ini;
1.      Prosedur pencatatan waktu hadir.
2.      Prosedur pencatatan waktu kerja.
3.      Prosedur pembuatan daftar upah.
4.      Prosedur pembayaran upah.
5.      Prosedur distribusi upah.


Catatan Akuntansi yang Digunakan

Catatan akuntansi yang digunakan dalam sistem penggajian dan pengupahan ini adalah :

1)   Jurnal Umum
Jurnal umum ini digunakan untuk mencatat distribusi biaya tenaga kerja langsung ke dalam setiap departemen dalam perusahaan.
2)   Kartu Harga Pokok Produk
Catatan ini digunakan untuk mencatat upah tenaga kerja langsung yang dikeluarkan untuk pesanan tertentu.
3)   Kartu Biaya
Catatan ini digunakan untuk mencatat biaya tenaga kerja tidak langsung dan biaya tenaga kerja non produksi setiap departemen dalam perusahaan. Sumber informasi untuk pencatatan dalam kartu biaya ini adalah bukti memorial. kursus online
4)   Kartu penghasilan karyawan
Kartu penghasilan karyawan digunakan untuk mencatat penghasilan dan berbagai potongan yang diterima oleh setiap karyawan. Kartu ini juga sebagai tanda terima gaji dan upah karyawan dengan cara membubuhkan tanatangan. Setiap kayawan hanya mengetahui jumlah gaji dan upah yang diperolehnya sendiri. Dengan demikian kerahasiaan penghasilan karyawan lain akan terjaga.

Semoga bermanfaat :)

Pengertian Manajement Pemasaran

Manajemen Pemasaran adalah salah satu kegiatan pokok yang dilakukan oleh perusahaan untuk mempertahankan kelangsungan perusahaannya, berkembang, dan mendapatkan laba. Proses pemasaran itu dimulai jauh sebelum barang-barang diproduksi, dan tidak berakhir dengan penjualan.

Pengertian manajemen pemasaran menurut beberapa ahli :


  • Menurut Philip Kotler

Manajemen pemasaran adalah penganalisaan, perencanaan, pelaksanaan, dan pengawasan program-program yang ditujukan untuk mengadakan pertukaran dengan pasar yang dituju untuk mencapai tujuan organisasi.


  • Menurut American Marketing Association

Dalam Kotler dan Susanto (2000), mendefinisikan manajemen pemasaran sebagai proses perencanaan dan pelaksanaan dari perwujudan, pemberian harga, promosi dan distribusi dari barang-barang, jasa dan gagasan untuk menciptakan pertukaran dengan kelompok sasaran yang memenuhi tujuan pelanggan dan organisasi.


  • Menurut Assauri (1999)

Manajemen pemasaran merupakan kegiatan penganalisaan, perencanaan, pelaksanaan dan pengendalian program-program yang dibuat untuk membentuk, membangun dan memelihara keuntungan dari pertukaran melalui sasaran pasar guna mencapai tujuan organisasi dalam jangka panjang.

Terdapat 3 (tiga) unsur yang penting dalam manajemen pemasaran diantaranya sebagai berikut:

1. Orientasi pada konsumen atau pembeli

Umumnya produsen menghasilkan produk untuk upaya memenuhi kebutuhan dan kepuasan konsumen, dengan tujuan untuk mendapatkan keuntungan. Konsumen ialah orientasi paling utama yang harus di pertimbangkan dalam segala macam bentuk strategi bisnis. Demikian juga dalam proses marketing atau penjualan, maka dalam bisnis selalu mengedepankan pihak konsumen yang merupakan strategi dari bagian konsep pemasaran yang perlu di perhatikan. Sebab konsumen bisa di bilang sebagai raja, dan pihak produsen atau perusahaan adalah pelayan yang harus melayani kebutuhan raja (konsumen) yaitu dengan berbagai macam tawaran yang menarik, baik itu dari segi produk yang dihasilkan maupun dari segi pelayanan yang di sediakan. Manajemen pemasaran menyetujui konsep pemasaran yang terbaik dengan menjadikan konsumen sebagai prioritas yang paling utama.

2. Perencanaan kegiatan-kegiatan pemasaran secara menyeluruh

Manajemen pemasaran menyetujui adanya pengaturan secara dinamis sebagi bentuk penyusunan kegiatan-kegiatan dari pemasaran secara menyeluruh. Segala keperluan dalam bidang pemasaran, strategi, implementasi, penganalisaan, controlling (pegawasan) dan lain-lain yang berkaitan dengan kegiatan pemasaran harus dilakukan secara tersusun, dan diatur secara rinci atau detail dan jelas, sehingga bisa mempermudah dalam proses pelaksanaan dan contolling (pengawasan). Manajemen pemasaran menyetujui suatu upaya yang sistematis yang jelas sehingga dapat dilakukan penganalisaan dan controlling (pengawasan) terhadap hasil yang di dapat. Evaluasi terhadap suatu manajemen pemasaran salah satunya juga di dasarkan atas kegiatan penyusunan secara menyeluruh tersebut.

3. Kepuasan konsumen

Kepuasan konsumen menjadi unsur yang penting juga yang harus di perhatikan dalam menyusun strategi pemasaran. Manajemen pemasaran yang bagus yaitu menyetujui adanya hasil keputusan para konsumen yang maksimal sebagai akibat dari proses pemasaran yang berjalan. Kepuasan dari konsumen tidak hanya diukur dan dilihat dari bagaimana kualiats produk yang dihasilkan, akan tetapi dari bagaimana cara maupun starategi pemasaran yang dijalankan.

Dan beberapa tugas manajer dalam manajemen pemasaran

Dalam hal ini manajer memiliki banyak pekerjaan yang bisa di lihat dari segi fungsi manajemen yang dijalankan di bidang pemasaran, yaitu bagaimana proses manajemen tersebut di jalankan untuk dapat menubah sumber daya manjadi suatu produk yang nantinya dapat memenuhi kebutuhan dan kepuasan konsumen. Keinginan konsumen sangatlah beragam dan selalu berubah-ubah serta tak semuanya bisa terpenuhi. Kebutuhan konsumen yang belum terpenuhi ini biasanya menjadi suatu keuntungan atau peluang bagi pembisnis yang perlu di manfaatkan.

Tugas manajer pemasaran bisa di tinjau dari segi fungsi manajemen yang dilakukan dalam bidang pemasaran, yaitu bagaimana proses manajemen tersebut dijalankan untuk dapat menubah sumber daya menjadi produk yang nantinya dapat memenuhi kebutuhan konsumen, tugasnya diantaranya seperti di bawah ini:

Mempelajari kebutuhan maupun keinginan dari konsumen.
Mengembangkan suatu konsep produk atau barang yang ditujukan untuk kebutuhan dan kepuasan konsumen atau pasar.
Membuat desain produk dan mengembangkan pembungkusan maupun merk.
Menetapkan harga supaya memperoleh Return on investment yang layak.
Mengatur distribusi dan memeriksa penjualan.
Dan menciptakan komunikasi pemasaran yang baik, dengan memakai media atau cara lain yang terpenting caranya tepat. ilmu komputer

Semoga artikel yang saya berikan dapat bermanfaat bagi semuanya... :)

Pengertian Akuntansi, Fungsi dan Tujuan Akuntansi

Akuntansi adalah suatu aktivitas jasa (mengidentifikasikan, mengukur, mengkalsifikasikan dan mengikhtisarkan) kejadian atau transaksi ekonomi yang menghasilkan informasi kuantitatif terutama yang bersifat keuangan yang digunakan dalam pengambilan keputusan (Amin. W, 1997)


Fungsi  akuntansi

Fungsi utama akuntansi adalah sebagai informasi keuangan suatu organisasi. Dari laporan akuntansi kita bisa melihat posisi keuangan sutu organisasi beserta perubahan yang terjadi di dalamnya. Akuntansi dibuat secara kualitatif dengan satuan ukuran uang. Informasi mengenai keuangan sangat dibutuhkan khususnya oleh pihak manajer / manajemen untuk membantu membuat keputusan suatu organisasi.

Akuntansi seringkali dinyatakan sebagai bahasa perusahaan yang berguna untuk memberikan informasi yang berupa data-data keuangan perusahaan yang dapat digunakan guna pengambilan keputusan. Setiap perusahaan memerlukan dua macam informasi  tentang perusahaannya yaitu informasi mengenai nilai perusahaan dan informasi tentang laba/rugi usaha. Kedua informasi tersebut berguna untuk:
  • Mengetahui besarnya modal yang dimiliki perusahaan
  • Mengetahui perkembangan ayau maju mundurnya perusahan
  • Sebagai dasar untuk perhitunngan pajak
  • Menjelaskan keadaan perusahaan sewaktu-waktu memrlukan kredit dari bank atau pihak lain
  • Dasar untuk menentukan kebijakan yang akan ditempuh
  • Menarik minat investor saham jika perusahaan berbentuk perseroan terbatas.
  • Untuk memperoleh informasi-informasi tersebut diatas, pengusaha hendaknya mengadakan catatan yang teratur mengenai transaksi-transaksi yang dilakukan perusahaan yang dinyatakan dalam satuan uang.
Tujuan Akuntansi

Untuk menyiapkan suatu laporan keuangan yang akurat agar dapat dimanfaatkan oleh para manajer, pengambil kebijakan, dan pihak berkepentingan lainnya, seperti pemegang saham, kreditur, atau pemilik. Pencatatan harian yang terlibat dalam proses ini dikenal dengan istilah pembukuan. Akuntansi keuangan adalah suatu cabang dari akuntansi dimana informasi keuangan pada suatu bisnis dicatat, diklasifikasi, diringkas, diinterpretasikan, dan dikomunikasikan. Auditing, satu disiplin ilmu yang terkait tapi tetap terpisah dari akuntansi, adalah suatu proses dimana pemeriksa independen memeriksa laporan keuangan suatu organisasi untuk memberikan suatu pendapat atau opini - yang masuk akal tapi tak dijamin sepenuhnya - mengenai kewajaran dan kesesuaiannya dengan prinsip akuntansi yang berterima umum. Kursus akuntansi

Pengertian, Jenis, dan Bukti Transaksi

 Pengertian Transaksi

Transaksi keuangan adalah segala kegiatan yang dapat mempengaruhi posisi keuangan perusahaan.  Misalnya karena penjualan tunai barang dagang maka harta perusahaan berupa barang dagangan akan berubah menjadi kas dan kerugian/keuntungan dari penjualan tersebut akan mempengaruhi jumlah modal.  Semua kegiatan kuangan (transaksi keuangan) tersebut harus mempunyai dokumen yang jelas (terdokumentasikan) berupa bukti transaksi.  Bukti transaksi berguna sebagai bukti tertulis atas transaksi yang dilakukan sehingga apabila terjadi persengketaan di masa yang akan datang, bukti tertulis ini dapat dijadikan dasar hukum untuk menyelesaikan persengketaan tersebut.  Untuk itu, bukti transaksi yang kuat harus memuat tanda tangan dan cap perusahaan kedua belah pihak yang bertransaksi.

Jenis transaksi menurut sumbernya:

a. Transaksi modal
Yaitu transaksi yang berhubungan dengan modal perusahaan atau pemilik perusahaan.
Contoh:
- Penyetoran / investasi uang tunai atau barang oleh pemilik perusahaan. Investasi dari pemilik maupun dari investor lain akan mengakibatkan penambahan modal.
- Pengambilan uang atau barang oleh pemilik (prive). Prive akan mengurangi modal perusahaan.
- Pembayaran gaji, listrik, telepon, air, dsb.

b. Transaksi usaha
Yaitu transaksi yang berkaitan dengan operasional perusahaan. Jadi apabila perusahaan mulai menjalankan usaha pasti berhubungan / bertransaksi dengan perusahaan lain demi kelancaran usahanya.
Contoh:
- Pendapatan berupa hasil kerja usaha
- Penjualan dan pembelian barang dagangan baik secara tunai maupun kredit
- Pendapatan diterima dimuka
- Pendapatan belum diterima

2. Transaksi menurut pihak yang melakukannya.
a. Transaksi intern (kejadian)
Yaitu transaksi yang terjadi didalam perusahaan itu.
Contoh:
- Pemakaian perlengkapan
- Penyusutan harta tetap
- Pembayaran gaji karyawan
- Pemberian Reward karyawan beprestasi
- Pemberian uang pensiun karyawan

b. Transaksi eksteren
Yaitu transaksi yang terjadi dengan pihak luar perusahaan.
Contoh:
- Pembelian perlengkapan / barang lainnya
- Penerimaan pendapatan
- Penjualan dan pembelian tunai atau kredit

Bukti Transaksi

Bukti transaksi adalah suatu bukti yang tertulis atau bukti-bukti atas terjadinya setiap kegiatan transaksi dalam suatu perusahaan atau bisnis.

a. Bukti transaksi internal

Bukti transaksi internal ialah bukti pencatatan kejadian di dalam perusahaan tersebut. Umumnya berupa memo dari pimpinan ataupun orang yang ditunjuk.

b. Bukti transaksi eksternal

Bukti transaksi eksternal ialah bukti pencatatan transaksi yang terjadi dengan pihak luar perusahaan. Bukti-bukti tersebut, yaitu:


  • Faktur adalah suatu perhitungan penjualan barang yang dilakukan secara kredit, yang dibuat oleh pihak penjual lalu disampaikan kepada pihak konsumen atau pembeli. Pada umumnya dibuat rangkap dua, yang asli diberikan ke si konsumen/pembeli sebgai bukti pencatatan pembelian secara kredit sedangkan kopiannya dipegang oleh si penjual sebagai bukti pencatatan penjualan secara kredit.
  • Kwitansi (official receipt) adalah suatu bukti transaksi penerimaan uang untuk pembayaran suatu barang ataupun yang lainnya. Kwitansi dibuat serta ditanda tangani oleh pihak yang menerima uang dan juga diserahkan kepada pihak yang telah melakukan pembayaran. Kwitansi pada umumnya terdiri dari dua bagian, bagian pertama diberikan kapada pihak yang membayar yaitu sebagi bukti pencatatan pengeluaran uang, sedangkan bagian yang tertinggal (Sub atau bonggol kuitansi) dapat dijadikan sebagai bukti pencatatan penerimaan uang.
  • Nota debet (debit memo) adalah perhitungan atau pemberitahuan yang dikirim suatu perusahaan atau suatu badan usaha kepada konsumennya, bahwa akunnya telah didebet dengan nominal/jumlah tertentu. Penerina nota debet ini akan mencatat pada akun pihak pengirim nota pada sisi kredit.
  • Nota kredit adalah pemberitahuan atau perhitunganyang dikirim suatu perusahaan atau badan usaha kepada pelanggannya, bahwa akunnya telah dikredit dengan nominal/jumlah tertentu. Penerima nota kredit ini, akan mencatat pada akun pihak – pihak pengirim nota pada sisi debet.
  • Cek (cheque) adalah suatu surat perintah yang tidak bersyarat kepada bank untuk membayar sejumlah uang tertentu saat waktu surat tersebut diserahkan kepada bank, lalu ditandatangani oleh pihak yang menjadi nasabah  suatu bank serta mempunyai simpanan pada bank tersebut dalam bentuk giro. Lembaran cek terdiri dari dua bagian, diantaranya: lembar utama yang diserahkan kepada pihak lain sebagai alat pembayaran, dan juga struk/bonggol cek untuk dijadikan bukti tambahan transaksi yang disatukan dengan kuitansi bukti dari pembayaran.
  • Bilyet giro adalah suatu surat perintah dari nasabah suatu bank, kepada bank yang berkaitan/bersangkutan untuk memindah bukukan sejumlah uang dari rekeningnya ke rekening si penerima yang namanya telah disebut dalam bilyet giro pada bank yang sama ataupun pada bank yang lain. Penerima bilyet giro tak bisa menukarkannya dengan uang tunai kepada bank yang bersangkutan, Akan tetapi hanya saja dapat menyetorkan bilyet giro kepada bank sebagai tambahan simpanan pada rekeningnya.
  • Rekening Koran adalah suatu bukti mutasi kas di bank yang disusun oleh bank untuk para nasabahnya, dan juga digunakan sebagai dasar penyesuaian pencatatan antara saldo kas menurut perusahaan, dan juga saldo kas menurut bank.
  • Bukti setoran bank adalah saat atau setiap melakukan setoran bank, harus mengisi slip setoran yang telah disediakan oleh bank terlebih dahulu.
  • Bukti memorandum adalah suatu bukti transaksi yang dikeluarkan oleh pimpinan perusahaan ataupun orang yang diberi wewenang untuk kejadian-kejadian yang berlangsung didalam internal perusahaan tersebut dan umumnya terjadi pada akhir periode seperti memo untuk mencatat gaji para pegawai yang masih dibayar.
  • Bukti kas masuk dan bukti kas keluar adalah bukti kas masuk yaitu bukti atas penerimaan uang ataupun kas yang dilengkapi dengan buktinya.Seperti contohnya: kuitansi dan nota. Bukti kas keluar yaitu suatu bukti transaksi pengeluaran kas ataupun pembayaran. Seperti contohnya: kuitansi dari kreditur dan nota kontan asli. training komputer perkantoran